
Manažér tretieho piliera: ETF ani podielové fondy nepokladám za úplne vhodné na dôchodkové sporenie
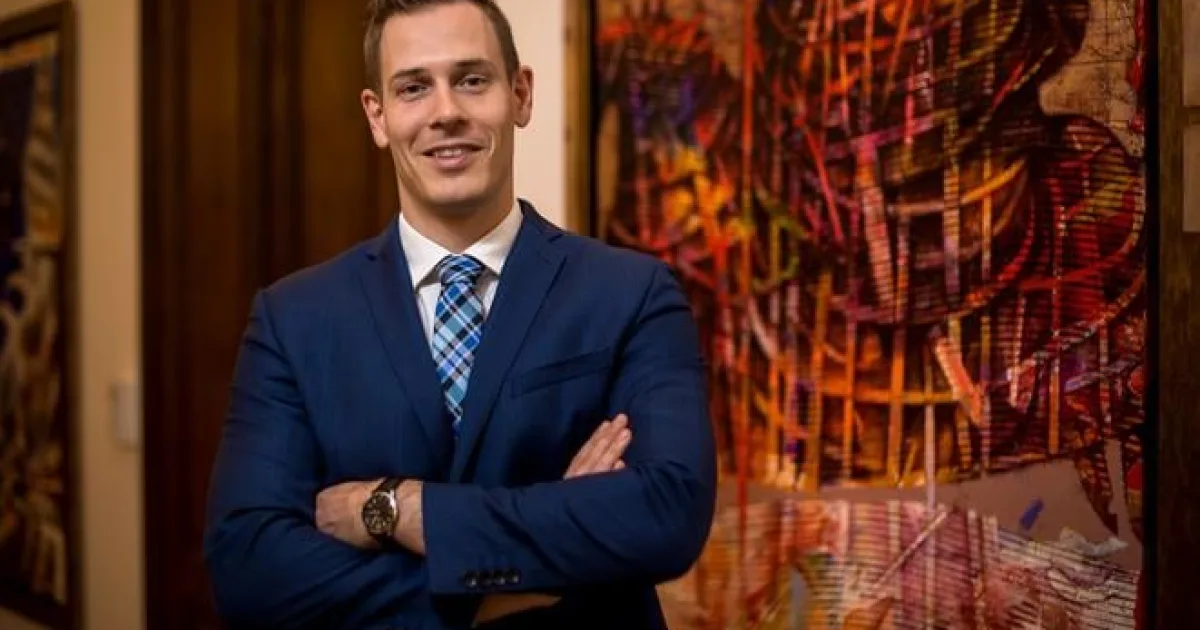
Investičný šéf Doplnkovej dôchodkovej spoločnosti (DDS) Tatra banky Michal Májek ide proti prúdu populárnych pasívnych investícií. Indexový fond by ste pod jeho správou hľadali márne.
Napriek tomu, alebo možno práve preto, dosiahli fondy tejto DDS nadpriemerné výnosy. Vlani zarobili viac ako 25 percent, teda o desať až 15 percent viac než najlepšie fondy konkurencie.
DDS Tatra banky mala nedávno až štvrtinu portfólia v zlate. Na fond v treťom pilieri ide o netradičný prístup, najmä v kontexte popularity indexových fondov.
„Naša pozícia je vždy reakčná. Reagujeme na vývoj na trhu a prispôsobujeme tomu portfólio. Zlato bolo typickým príkladom,“ hovorí Májek. „Preklápame sa do trhu, ktorý má tendenciu rásť. Či už je to zlato, akcie, komodity, alebo dlhopisy,“ vysvetľuje.
Keď sa povie sporenie na dôchodok, ľuďom napadne najprv druhý, až potom tretí pilier. Medzi druhým a tretím pilierom je pomerne veľký rozdiel. Napríklad v tom, že ten druhý nestojí sporiteľa nič navyše. Len presmeruje časť jeho odvodov, ktoré by aj tak zaplatil. Pri treťom pilieri investujete peniaze, ktorých sa musíte každý mesiac zriecť. Je teda oveľa náročnejší, či už z pohľadu sporiteľa, alebo predajcu.
Z aktuálnych odhadov vyplýva, že ani kombinácia prvého a druhého piliera na slušný dôchodok nebude stačiť. Odvody do druhého piliera sa v posledných rokoch znižovali, takže hoci výnosy sú slušné, odvíjajú sa od nižšej sumy. Sporiť si na dôchodok aj v treťom pilieri je preto nevyhnutné.
Jednou z výhod tretieho piliera je daňová úľava z vkladov do výšky 180 eur, ktorá poskytuje úsporu na dani 34,20 eura ročne. Ide však o relatívne malú sumu a nič nenaznačuje, že by to mohlo byť viac. V zahraničí, napríklad v Česku, je táto forma podpory oveľa vyššia.
Hlavným benefitom tretieho piliera sú preto daňovo a odvodovo zvýhodnené príspevky zamestnávateľa. Ide o peniaze, ktoré dostáva zamestnanec k platu, oslobodené od daní a odvodov do Sociálnej poisťovne. Je to atraktívne tak pre zamestnávateľa, ako aj zamestnanca.
Napriklad človek s mesačným príspevkom 30 eur získa od zamestnávateľa ďalších 30 eur, čo môže prevýšiť aj samotné výnosy zo zhodnotenia.
Ďalšou výhodou je podľa neho to, že výber úspor je v treťom pilieri obmedzený. Človek si vklady nemôže vybrať skôr ako po desiatich rokoch a príspevky zamestnávateľa až v čase odchodu do penzie.
Pre väčšinu ľudí môže byť nedostupnosť úspor vnímaná ako negatívum, on ju však berie ako pozitívnu vec. Je silným zástancom myšlienky, že keď si chce človek sporiť na dôchodok, tak by peniaze nemal mať dostupné skôr, než do dôchodku odíde. Inak je veľká šanca, že ich v nejakom bode života minie. Či už sa pokazí práčka, alebo dôjde rezerva, ktorú, ako vieme, veľa Slovákov nemá dostatočnú. Potom sú tu svadby, deti alebo rozvody. Ľudia v takých prípadoch hľadajú dostupné peniaze.
Z jeho skúseností vyplýva, že peniaze, ktoré sa dajú ľahko vybrať, sa po čase aj skutočne vyberú. Nepozná človeka, ktorý investuje a peniaze by predčasne nevybral počas 20 rokov.
V prípade núdze ľudia predávajú tie najlikvidnejšie aktíva, napríklad ETF či podielové fondy. Tieto nástroje preto nepokladá za úplne vhodné na dôchodkové sporenie.
Historické zaostávanie tretieho piliera vyplývalo z toho, že keď boli fondy malé, väčšina správcov volila konzervatívne investičné produkty. Nechceli riskovať aj preto, aby sa investori v čase poklesu trhov nezľakli a neprestali posielať príspevky alebo si peniaze nevybrali.
Kedysi bolo veľmi jednoduché si peniaze z tretieho piliera vyberať a väčšina sporiteľov to aj bežne robila. Aj fondy tejto DDS boli v minulosti nastavené konzervatívnejšie, no v posledných rokoch sa to mení.