
Nobelova cena za ekonómiu je odkazom pre Fed
Kráľovská švédska akadémia vied udelila Nobelovu cenu za ekonómiu Michaelovi Woodfordovi a Robertovi Hallovi. Woodford patrí medzi intelektuálnych otcov signalizácie budúceho smerovania menovej politiky, Hallov výskum očakávaní domácností položil základy Woodfordovej neskoršej práce.
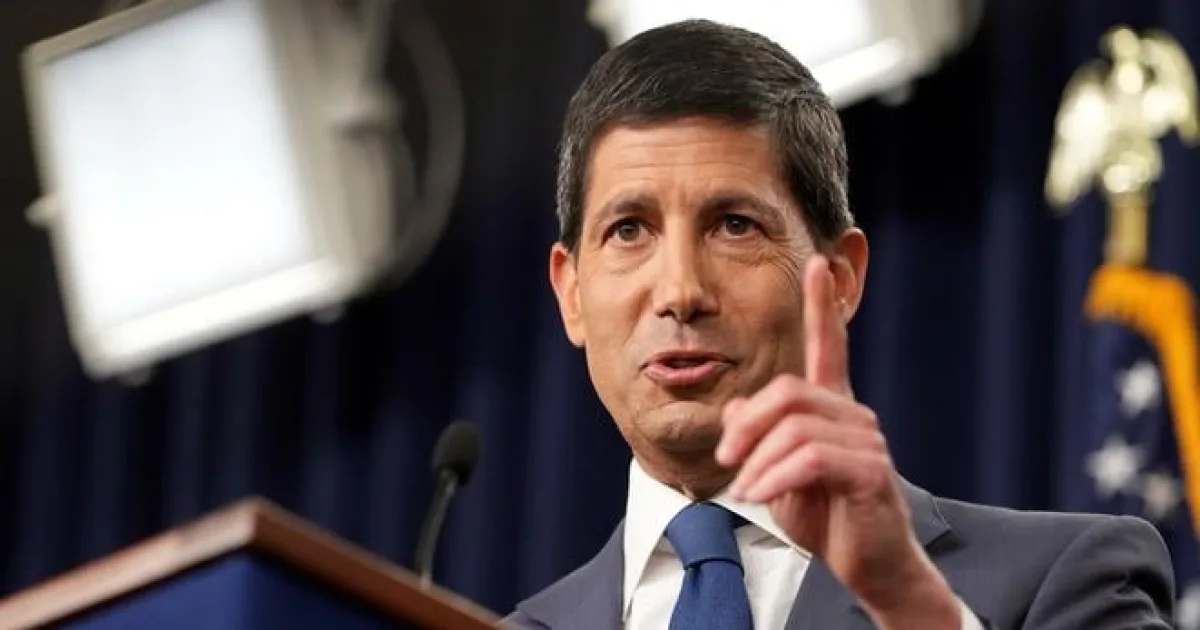
Ocenenie prichádza v čase, keď predseda amerického Fedu Kevin Warsh urobil z výrazu „signalizácia budúceho smerovania menovej politiky“ takmer zakázané slovné spojenie. Odkedy ho začiatkom tohto roka vybrali do čela Fedu, presadzuje názor, že centrálna banka by mala „prestať toľko rozprávať“.
Warsh opakovane odmietol vysvetliť, ako by Federálny výbor pre operácie na voľnom trhu (FOMC) mohol reagovať na meniace sa ekonomické podmienky. Odmieta tak objasniť reakčnú funkciu Fedu. Výrazne skrátil vyhlásenia zverejňované po zasadnutiach, obmedzil dĺžku tlačových besied a navrhol znížiť počet zasadnutí centrálnej banky.
Skepticky sa stavia aj k súhrnu ekonomických prognóz, anonymnému prehľadu odhadov úrokových sadzieb a ekonomického vývoja od predstaviteľov Fedu. Sám sa na jeho príprave odmieta podieľať.
Woodfordov výskum však ukazuje, že komunikácia je pre úspech menovej politiky nevyhnutná. Účinná komunikačná stratégia umožňuje finančným trhom okamžite premietnuť do cien očakávané reakcie centrálnej banky na konkrétny makroekonomický vývoj.
Woodfordov výskum z 90. rokov a začiatku nového tisícročia ukázal, že menová politika pôsobí na ekonomiku predovšetkým prostredníctvom očakávaní. Centrálnym bankárom tým poskytol ekonomické zdôvodnenie, prečo by mali otvoriť inštitúcie, ktoré sa dovtedy považovali za chrámy tajomstva.
Jeho štúdia z roku 2003, ktorú napísal spolu s ekonómom Gautim Eggertssonom, sa často označuje za teoretický základ prvého výslovného usmernenia Fedu o budúcom smerovaní menovej politiky za vtedajšieho predsedu Alana Greenspana.
V auguste 2003 výbor ponechal sadzby nezmenené, ale do vyhlásenia pridal vetu, že „uvoľnená menová politika môže zostať zachovaná počas pomerne dlhého obdobia“. V neskoršej štúdii z roku 2005 Woodford napísal, že revolúcia v transparentnosti priniesla rozsiahle výhody a zvýšila presnosť, s akou FOMC dokáže dosahovať zamýšľané účinky svojich rozhodnutí na ekonomiku.
Počas globálnej finančnej krízy Fed pod vedením predsedu Bena S. Bernankeho začal oveľa aktívnejšie využívať signalizáciu budúceho smerovania menovej politiky. V auguste 2011 výbor uviedol, že ekonomické podmienky si „pravdepodobne vyžiadajú mimoriadne nízku úroveň úrokovej sadzby federálnych fondov minimálne do polovice roka 2013“.
Woodford mal ku konkrétnej podobe tohto usmernenia výhrady. Tvrdil, že obsahuje množstvo podmienok napísaných akoby drobným písmom. Uprednostňoval prístup založený na jasne stanovenom cieli. Na sympóziu v Jackson Hole v roku 2012 navrhol, aby Fed zvážil zavedenie cieľa pre nominálny hrubý domáci produkt.
Súhrn ekonomických prognóz zostáva dôležitým nástrojom. V rámci prebiehajúcich inštitucionálnych revízií ho však možno bude potrebné doplniť a zdokonaliť. Verejnosť napríklad často prikladá priveľký význam mediánu prognóz z dokumentu, ktorý nemusí predstavovať konsenzus predstaviteľov Fedu.
Lepším riešením by mohlo byť prepojiť prognózy úrokových sadzieb jednotlivých predstaviteľov centrálnej banky s ich ekonomickými prognózami. Zavedenie analýz rôznych ekonomických scenárov by verejnosti pomohlo lepšie porozumieť uvažovaniu centrálnych bankárov.
Transparentnosť však nie je dôležitá iba z ekonomického hľadiska. Ide aj o samotné prežitie inštitúcie. Nepriehľadné fungovanie centrálnych bánk z nich opakovane robilo terče nedôverčivej verejnosti a oportunistických populistov. Fed sa dokázal chrániť práve tým, že sa otvoril svetu.
Otvorený Fed je dôveryhodnejší a môže počítať so silnejšou podporou spoločnosti v čase, keď prezident Donald Trump útočí na jeho inštitucionálnu nezávislosť. Dnešná situácia si vyžaduje rovnako intenzívnu komunikáciu s verejnosťou ako v čase, keď Woodfordov výskum pomohol presadiť signalizáciu budúceho smerovania menovej politiky.